資産形成レポート 節目達成
運用金合計
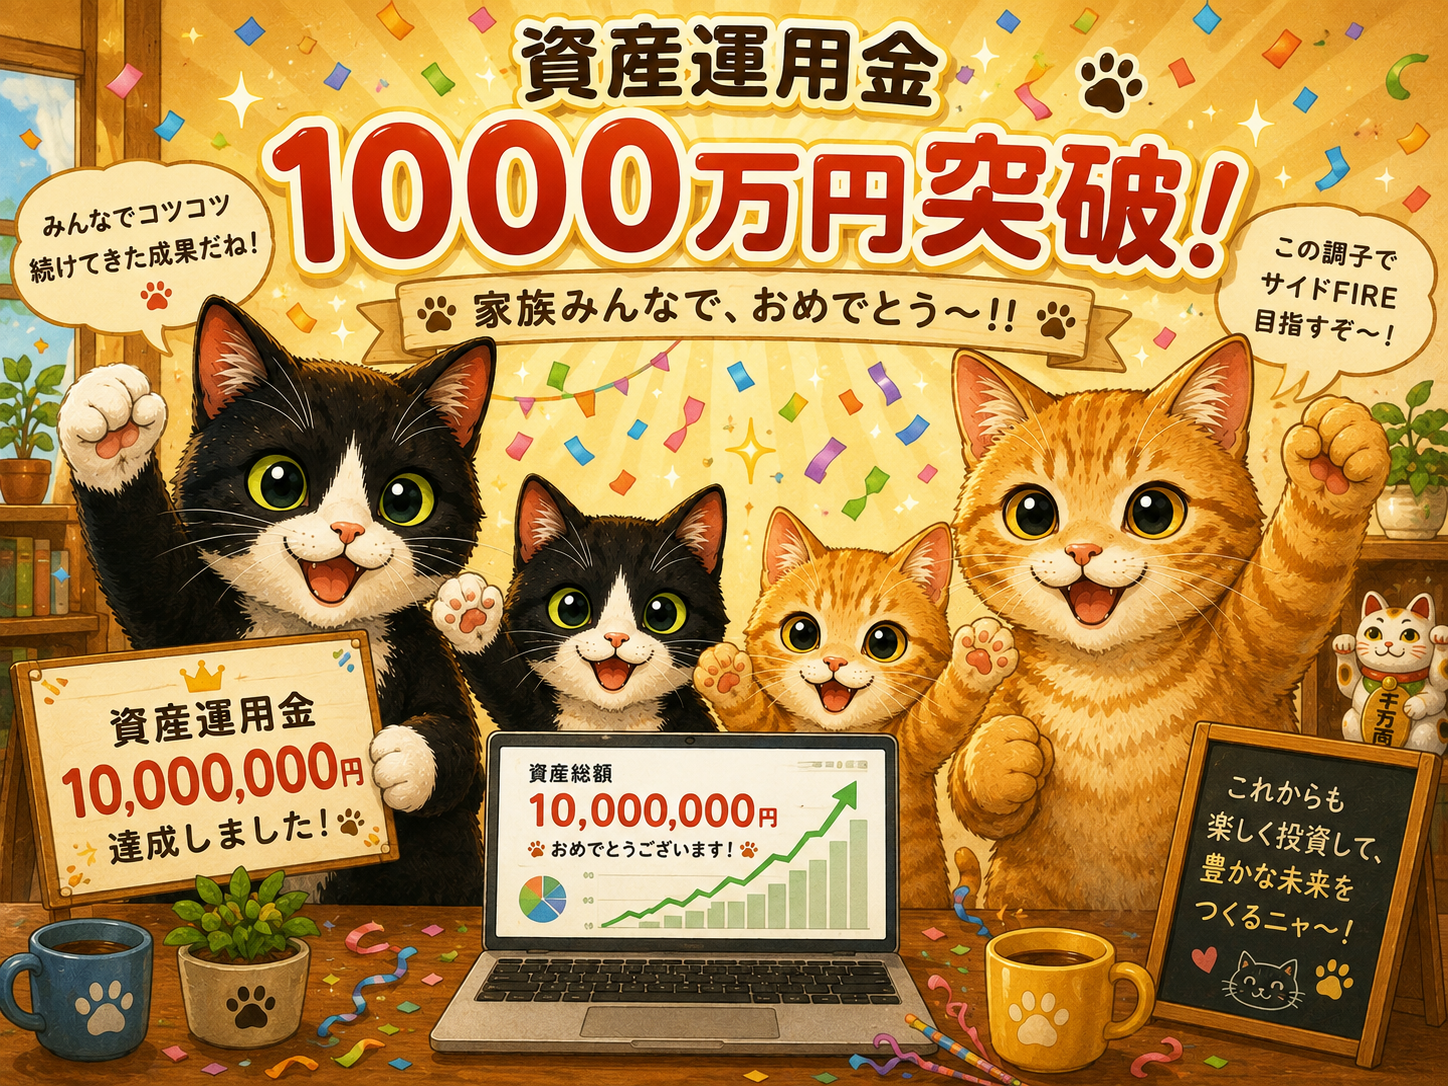
1,000万円を突破しました
1,000万円を突破しました
2024年9月に投資を始めてから約2年。ゼロから積み上げてきた運用金合計が、ついに1,000万円を突破しました。ただし、これはゴールではなくあくまで通過点。今回は数字の中身を分解しながら、次の目標までの道のりを整理します。
運用金合計
10,152,721円
評価損益
+2,288,991円(+29.11%)
長期目標5,000万円まで
達成率20.3%
|
この記事を書いた人 41歳の会社員メタ。2024年9月から新NISAで高配当株投資を開始。以前はソニー生命の保険で資産形成をしていたが、解約した資金を高配当株投資に集約。現在85銘柄・年間配当184,059円を受け取りながらサイドFIREを目指しています。 |
この記事の目次
① 運用金合計1,000万円突破のご報告
2024年9月に投資を始めてから、およそ2年。毎月コツコツ積み立ててきた結果、運用金合計がついに1,000万円を超えました。
運用金合計
10,152,721円
評価損益
+2,288,991円
+29.11%
元本(取得ベース)
7,863,730円
これはゴールじゃなく、通過点
サイドFIREの長期目標としている運用金合計5,000万円。今回の1,000万円突破は、その達成率にして20.3%にあたります。素直に嬉しい節目ではありますが、まだ道のりの5分の1。ここからが本番だと思って、引き続き積み上げていきます。
② 元本と含み益、内訳はこうなってます
1,000万円という数字だけ見ると「そんなに増えたの?」と思われるかもしれませんが、実際に自分で入れたお金(元本)と、運用によって増えた分(含み益)を分けてみると、また違った景色が見えてきます。
運用金合計のうち、約22.5%が含み益という計算です。投資を始めた2024年9月からおよそ23ヶ月が経っているので、元本ベースで割り算すると、月平均で約341,900円を積み立ててきたペースになります(高配当株への追加投資分と、S&P500・オルカンへの積み立て分を合わせた実質ペースです)。
ここでの注意点:含み益はあくまで「評価額」であって、確定した利益ではありません。市場が下がれば当然この割合も縮みます。あくまで今この瞬間の記録として見てください。
③ 資産配分の中身を分解してみた
商品種類別の内訳と、それぞれの評価損益も合わせて公開しておきます。
「米国株式」カテゴリの中身
iシェアーズ iBoxx 米ドル建て投資適格社債ETF(LQD)
米国株式内100%
「米国株式」という名前のカテゴリですが、中身を見ると保有しているのはこのLQD1銘柄のみ。しかもこれは株式ではなく、米国企業の社債を集めた債券ETFです。つまりこのカテゴリの中に、米国の個別株は1つも入っていません。
投資信託4本の内訳
eMAXIS Slim 米国株式(S&P500)
投資信託内90.59%
楽天・シュワブ・高配当株式・米国ファンド(楽天・SCHD)
楽天・プラス・NASDAQ-100インデックス
eMAXIS Slim 全世界株式(オール・カントリー)
投資信託の中身は、実に9割がS&P500への積み立て分。つまり「投資信託」という大きなくくりの中身のほとんどは、米国株式市場に連動する商品ということになります。
④ 猫Q&A:「米国株式」の中身、実は株じゃない?
茶トラ
さっきの「米国株式」のとこ、中身がLQDって社債ETFなん、ちょっとびっくりしたわ。これ株ちゃうくない?
ハチワレ先生
ええとこ気づいたな。その通りで、あの「米国株式」ってカテゴリ名になっとるけど、中身は米国の会社が発行した社債を集めたETF(LQD)で、株そのものやないねん。せやから、米国の個別株そのものは実はほぼゼロ。米国の株の値動きの影響を受けとるのは、さっき見た投資信託の方――特にS&P500に積み立てとる分が本体やねんな。
茶トラ
じゃあ結局、国内株式54%・米国株連動の投信40%くらいって考えたら、そんなに偏った配分でもないってこと?
ハチワレ先生
そういうことやな。「配当というキャッシュフローを生む役割」は国内高配当株、「資産そのものを育てる役割」はS&P500中心の投資信託、というふうに、目的で分けとると考えた方がしっくりくるで。ただ国内株式の中身だけ見たら金融・商社セクターへの集中はあるから、そこは引き続き意識していく必要があるけどな。
茶トラ
じゃあそもそも、なんでその社債ETFなんて買おうと思ったん?
ハチワレ先生
あれは戦略として買うたっちゅうより、社債ってどんな値動きするんか単純に気になって、1口だけ試しに買うてみたんや。株とはまた違う値動きをするから、実際に持ってみて肌感覚で学んどる最中、ってとこやな。今後の状況次第では、買い増しすることも考えとるで。
⑤ 次の目標までの試算
1,000万円は通過点なので、次の目標までどれくらいかかりそうかも試算してみました。目安として、キリのいい「2,000万円」と、長期目標の「5,000万円」の2段階で見てみます。
前提条件:今後の積立ペースは現実的な月10万円と仮定。①は保守的に年率5%程度の運用成長を見込んだケース、②は直近の運用実績に近い年率10%程度の成長が今後も続くと仮定したケースです。どちらも過去の実績をもとにした一つの目安であり、将来の成長を保証するものではありません。
次の目標:2,000万円(残り9,847,279円)
運用金合計がすでに1,000万円台に乗っているため、市場成長のインパクトが積立額よりも大きく効いてくる段階に入っています。
長期目標:5,000万円(残り39,847,279円)
保守的な想定でも約16年。複利の力を借りれば10年前後まで縮まりますが、いずれにしても長期戦になる計算です。
受け止め方:年率5%でも15年前後、年率10%なら10年強という結果になりました。ここ2年の相場は恵まれていた期間だったので、年率10%がずっと続く前提に寄りかかりすぎるのは危険です。5%側の数字を基準にしつつ、積立ペース自体も収入や副業の状況を見ながら引き上げていけると、道のりはもう少し短くなりそうです。
⑥ まとめ
運用金合計1,000万円突破 この記事のまとめ
- 運用金合計が10,152,721円に到達。評価損益は+2,288,991円(+29.11%)。
- 元本は7,863,730円で、運用金合計のうち約22.5%が含み益。月平均の積立ペースは約341,900円。
- 資産配分は国内株式54.16%・投資信託45.67%・米国株式0.17%。
- 投資信託の90.59%はeMAXIS Slim米国株式(S&P500)。「米国株式」カテゴリの中身は米国社債ETFで、実質的な米国株の値動きは投資信託経由で受けている。
- 次の目標は2,000万円(年率5〜10%で約3.8〜5.1年)、長期目標は5,000万円(約10.6〜15.7年)で、今回の1,000万円は達成率20.3%の通過点。
2024年9月にゼロから始めて、ここまで来られました。まだ道半ばですが、次の節目に向けて引き続き淡々と積み立てを続けていきます。
※本記事は個人の投資記録・学習目的で作成したものです。特定の銘柄や投資手法を推奨するものではありません。資産額・評価損益・配分比率・試算結果は記事作成時点の情報であり、将来の成果を保証するものではありません。投資判断はご自身の責任でお願いします。